
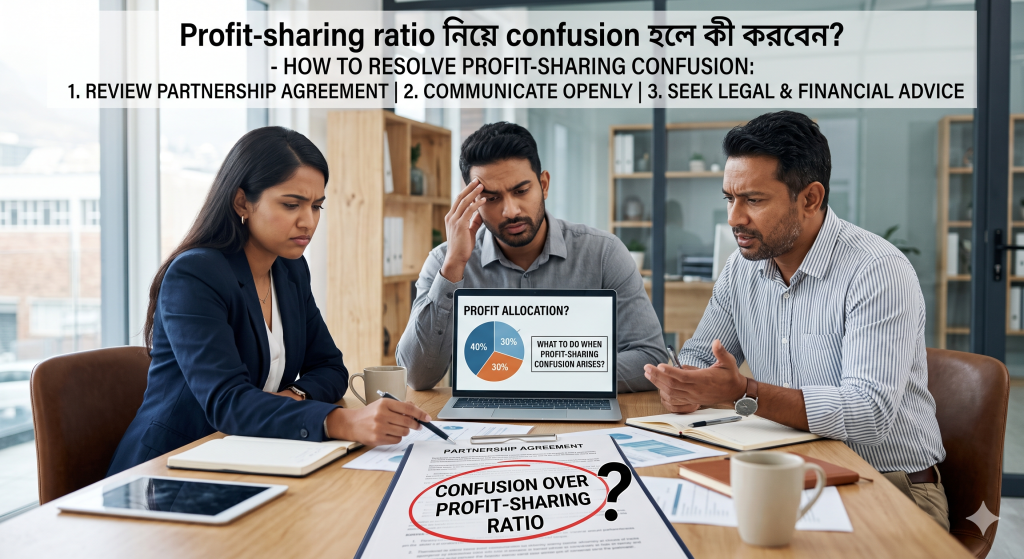
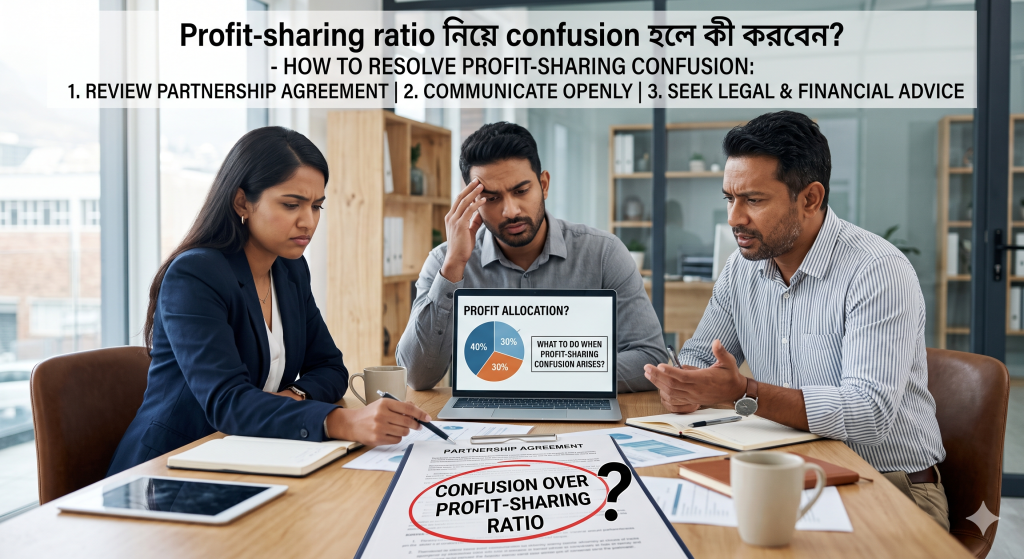
সংক্ষিপ্ত উত্তর
Profit-sharing ratio নিয়ে confusion হলে প্রথমে verbal কথা না বাড়িয়ে লিখিত চুক্তি, বিনিয়োগের পরিমাণ, দায়িত্ব, খরচ, net profit হিসাব এবং আগের profit distribution record মিলিয়ে দেখুন। এরপর সব partner/investor মিলে একসাথে হিসাব revise করুন, প্রয়োজন হলে accountant বা legal expert-এর সাহায্য নিন, এবং final ratio লিখিত addendum বা নতুন agreement-এ update করুন।
Profit-sharing ratio ছোট বিষয় মনে হলেও ব্যবসায় ঝামেলার বড় আগুন এখান থেকেই লাগে। আজকে “ভাই 50-50 করি” বলে শুরু করলেন, কালকে একজন বলবে “আমি বেশি টাকা দিয়েছি”, আরেকজন বলবে “আমি বেশি কাজ করেছি”—ব্যস, business meeting হয়ে যায় family drama season 2.
তাই ratio নিয়ে confusion হলে emotional decision না নিয়ে structured way-তে সমাধান করা দরকার।
Profit-sharing ratio কী?
Profit-sharing ratio হলো ব্যবসার লাভ বা ক্ষতি partner, investor বা stakeholder-দের মধ্যে কোন অনুপাতে ভাগ হবে, সেটি নির্ধারণের নিয়ম।
উদাহরণ:
- Partner A: 60%
- Partner B: 40%
যদি net profit হয় ১,০০,০০০ টাকা, তাহলে:
- Partner A পাবে ৬০,০০০ টাকা
- Partner B পাবে ৪০,০০০ টাকা
কিন্তু সমস্যা হয় যখন “profit” বলতে কে কী বুঝছে সেটা পরিষ্কার থাকে না। কেউ gross sales ধরে, কেউ net profit ধরে, কেউ আবার নিজের খরচ বাদ না দিয়েই লাভ দাবি করে। এখানেই confusion শুরু হয়।
Profit-sharing ratio নিয়ে confusion কেন হয়?
Profit-sharing ratio নিয়ে confusion সাধারণত কয়েকটি কারণে তৈরি হয়।
প্রথমত, লিখিত agreement থাকে না। অনেক ব্যবসা শুরু হয় বিশ্বাসের ওপর, কিন্তু profit ভাগ করার সময় সবাই নিজের দিকটা বেশি দেখতে শুরু করে।
দ্বিতীয়ত, gross profit আর net profit আলাদা করা হয় না। Revenue বেশি দেখালেও business expense, salary, rent, delivery cost, marketing cost, tax, loan payment বাদ দিলে actual profit অনেক কম হতে পারে।
তৃতীয়ত, কে কত টাকা বিনিয়োগ করেছে এবং কে কত কাজ করছে—এই দুই জিনিস একসাথে গুলিয়ে ফেলা হয়। একজন টাকা দিয়েছে, আরেকজন daily operation চালাচ্ছে। এই ক্ষেত্রে শুধু capital দিয়ে ratio করলে operating partner অসন্তুষ্ট হতে পারে, আবার শুধু কাজ দেখে ratio করলে investor অসন্তুষ্ট হতে পারে।
চতুর্থত, drawings, salary, loan repayment, reinvestment এগুলো আলাদা না করলে profit distribution ভুল হয়ে যায়।
Profit-sharing ratio নিয়ে confusion হলে প্রথমে কী করবেন?
১. তর্ক বন্ধ করে agreement খুঁজুন
প্রথম কাজ হলো আগের কোনো written agreement, WhatsApp/Email confirmation, signed document, meeting note, invoice, payment record বা partnership deed আছে কিনা দেখা।
যদি agreement থাকে, তাহলে দেখুন সেখানে এই বিষয়গুলো লেখা আছে কিনা:
- Profit-sharing ratio কত?
- Loss-sharing ratio একই কিনা?
- Profit বলতে gross profit নাকি net profit?
- Salary বা management fee আলাদা আছে কিনা?
- Reinvestment policy কী?
- Partner withdrawal বা drawings-এর নিয়ম কী?
- Dispute হলে কীভাবে সমাধান হবে?
যদি agreement না থাকে, তাহলে এখানেই সমস্যা clear: আপনারা business শুরু করেছেন, কিন্তু rulebook বানাননি।
২. Profit-এর definition ঠিক করুন
Profit-sharing ratio ঠিক করার আগে profit কী—এটা ঠিক করতে হবে।
সাধারণভাবে business profit হিসাব করা যায় এভাবে:
Net Profit = Total Revenue – Business Expenses – Tax/Fees – Operational Costs
যেসব খরচ বাদ যেতে পারে:
- Office/shop rent
- Employee salary
- Product purchase cost
- Delivery/logistics cost
- Marketing cost
- Software/tools cost
- Utility bill
- Loan interest
- Tax/VAT-related payment
- Refund বা bad debt
- Maintenance cost
একটা ভুল অনেকেই করে: total sales দেখেই profit share করতে যায়। এটা করবেন না। Sales আর profit এক জিনিস না—এটা business-এর “চিনি আর লবণ” ভুল করার মতো।
৩. Capital contribution আলাদা করুন
কে কত টাকা দিয়েছে সেটা clear করতে হবে। যেমন:
| Partner | Capital Investment | Role |
|---|---|---|
| Partner A | ৭,০০,০০০ টাকা | Investor |
| Partner B | ৩,০০,০০০ টাকা | Operations |
| Partner C | ০ টাকা | Sales & Management |
এখানে ratio শুধু টাকার ওপর হবে, নাকি কাজের ওপরও হবে—এটা আগে decide করতে হবে। অনেক ক্ষেত্রে fair structure হয়:
- Capital return বা investment protection আলাদা
- Active partner salary/management fee আলাদা
- তারপর net profit sharing আলাদা
৪. Salary, drawings, loan ও profit আলাদা করুন
Profit-sharing confusion-এর সবচেয়ে common reason হলো partner টাকা তুলেছে, কিন্তু সেটা salary নাকি profit share নাকি loan repayment—clear না।
চারটা জিনিস আলাদা রাখুন:
Salary: কেউ business manage করলে fixed monthly payment।
Drawings: partner business থেকে advance টাকা তুলেছে।
Loan repayment: partner business-কে loan দিলে সেটা ফেরত দেওয়া।
Profit share: হিসাব শেষে নির্ধারিত ratio অনুযায়ী লাভ ভাগ।
একজন partner যদি মাসে ৫০,০০০ টাকা নেয়, সেটা profit share কিনা salary কিনা আগে লিখিতভাবে clear করতে হবে।
৫. একসাথে financial statement তৈরি করুন
একটা নির্দিষ্ট period ধরুন—যেমন January to March বা পুরো financial year। তারপর হিসাব করুন:
- Total sales/revenue
- Total expense
- Net profit/loss
- Partner-wise investment
- Partner-wise withdrawal
- Pending liability
- Reinvestment amount
- Distributable profit
তারপর distributable profit-এর ওপর ratio apply করুন।
উদাহরণ:
| বিষয় | পরিমাণ |
|---|---|
| Total Revenue | ৫,০০,০০০ টাকা |
| Total Expense | ৩,২০,০০০ টাকা |
| Net Profit | ১,৮০,০০০ টাকা |
| Reinvestment Reserve | ৩০,০০০ টাকা |
| Distributable Profit | ১,৫০,০০০ টাকা |
Ratio যদি 60:40 হয়:
- Partner A = ৯০,০০০ টাকা
- Partner B = ৬০,০০০ টাকা
৬. Ratio লিখিত না থাকলে নতুন করে লিখিত agreement করুন
যদি আগের ratio clear না থাকে, তাহলে old argument টেনে লাভ নেই। নতুন করে লিখিত agreement করুন।
নতুন agreement-এ রাখুন:
- Profit-sharing ratio
- Loss-sharing ratio
- Net profit calculation method
- Salary/management fee
- Reinvestment percentage
- Withdrawal rules
- Accounting period
- Audit/checking process
- Partner exit rule
- Dispute resolution process
মুখে বলা কথা business relationship বাঁচায় না। Written agreement-ই পরে “কে কী বলেছিল” drama কমায়।
৭. Fair ratio ঠিক করার সময় ৫টি বিষয় দেখুন
Profit-sharing ratio fair করতে হলে শুধু টাকা দেখা যথেষ্ট নয়। এই ৫টি বিষয় দেখুন:
- কে কত capital দিয়েছে
- কে কত সময় দিচ্ছে
- কে business risk নিচ্ছে
- কে sales/clients আনছে
- কে daily operations manage করছে
যদি একজন শুধু টাকা দেয় এবং আরেকজন full-time কাজ করে, তাহলে শুধু 50-50 ratio সবসময় fair নাও হতে পারে। আবার investor-এর risk বেশি হলে তার profit share বা capital protection দরকার হতে পারে।
Profit-sharing ratio ঠিক করার জনপ্রিয় পদ্ধতি
Capital-based ratio
যে যত টাকা বিনিয়োগ করেছে, সে সেই অনুপাতে profit পাবে।
উদাহরণ:
A দিয়েছে ৮ লাখ, B দিয়েছে ২ লাখ। Ratio = 80:20.
এটা investor-heavy business-এর জন্য ভালো।
Work-based ratio
যে partner বেশি কাজ করছে বা business চালাচ্ছে, তার share বেশি হতে পারে।
এটা service business, agency, consultancy বা small startup-এর জন্য useful.
Hybrid ratio
এখানে capital + work দুটোই ধরা হয়।
উদাহরণ:
- Investor return: প্রথমে capital protection
- Active partner salary: monthly fixed
- Remaining profit: 60:40 বা 50:50
এটা সবচেয়ে practical model, কারণ এতে টাকা ও শ্রম—দুটোর value রাখা যায়।
Fixed return + profit share
কিছু ক্ষেত্রে investor fixed return বা minimum preferred return পায়, এরপর extra profit ratio অনুযায়ী ভাগ হয়।
তবে এই ধরনের structure করার আগে অবশ্যই legal/accounting advice নেওয়া উচিত।
Confusion হলে partner meeting-এ কীভাবে কথা বলবেন?
Partner meeting করলে emotion নয়, document নিয়ে বসুন। Meeting agenda এমন হতে পারে:
- আগের agreement বা understanding review
- Total investment confirmation
- Expense verification
- Net profit calculation
- Previous withdrawals adjustment
- Fair ratio discussion
- Final written decision
- Future dispute rule
Meeting শেষে সবাইকে দিয়ে লিখিতভাবে sign করান বা email confirmation নিন।
Profit-sharing ratio confusion এড়াতে sample clause
নিচের clause idea হিসেবে ব্যবহার করতে পারেন। চূড়ান্ত agreement করার আগে lawyer/accountant দিয়ে review করানো ভালো।
Sample Clause:
“ব্যবসার net profit বলতে total revenue থেকে সকল অনুমোদিত business expense, operational cost, tax, salary, loan interest এবং agreed reserve বাদ দেওয়ার পর অবশিষ্ট অর্থ বোঝাবে। Net profit প্রতি মাস/ত্রৈমাসিক/বছর শেষে হিসাব করা হবে এবং Partner A ও Partner B-এর মধ্যে যথাক্রমে 60% ও 40% অনুপাতে বণ্টন করা হবে। কোনো partner পূর্বে drawings গ্রহণ করলে তা তার profit share থেকে adjust করা হবে। Profit-sharing ratio পরিবর্তন করতে হলে সকল partner-এর লিখিত সম্মতি প্রয়োজন হবে।”
কবে accountant বা lawyer-এর সাহায্য নেবেন?
নিচের যেকোনো পরিস্থিতিতে professional help নিন:
- বড় অঙ্কের investment আছে
- Agreement নেই বা unclear
- কোনো partner টাকা তুলেছে কিন্তু হিসাব নেই
- Loss কে বহন করবে তা clear না
- Silent investor আছে
- Business bank account ও personal account মিশে গেছে
- Tax/VAT issue আছে
- Partner বের হতে চায়
- নতুন partner যোগ হবে
- Dispute already serious হয়ে গেছে
একজন accountant হিসাব পরিষ্কার করবেন, আর lawyer agreement/dispute side ঠিক করবেন।
Profit-sharing ratio নিয়ে dispute হলে কী করবেন?
Dispute হলে প্রথমে internal meeting করুন। কাজ না হলে neutral accountant দিয়ে হিসাব verify করুন। তারপর mediation চেষ্টা করুন। Mediation হলো এমন প্রক্রিয়া যেখানে neutral person দুই পক্ষকে সমঝোতায় আনতে সাহায্য করেন।
যদি mediation কাজ না করে, agreement-এ arbitration clause থাকলে arbitration করা যায়। আর কিছু ক্ষেত্রে court বা legal action প্রয়োজন হতে পারে। তবে court/legal action শেষ option হওয়া উচিত, কারণ এতে সময়, টাকা এবং relationship—সব খরচ হয়।
Future confusion এড়াতে checklist
Profit-sharing agreement করার আগে এই checklist মিলিয়ে নিন:
- Profit-sharing ratio লিখিত আছে
- Loss-sharing ratio লিখিত আছে
- Net profit definition clear
- Expense approval rule আছে
- Partner salary/management fee clear
- Drawings rule আছে
- Reinvestment rule আছে
- Bank account আলাদা
- Monthly/quarterly accounting system আছে
- Tax/VAT responsibility clear
- New partner/exit rule আছে
- Dispute resolution clause আছে
- সবাই signed copy রেখেছে
সাধারণ ভুল যেগুলো করবেন না
Profit-sharing ratio নিয়ে confusion এড়াতে এই ভুলগুলো করবেন না:
- শুধু verbal agreement করে business শুরু করা
- Sales কে profit ধরে নেওয়া
- Personal expense business expense হিসেবে দেখানো
- Partner salary আর profit share গুলিয়ে ফেলা
- কে কত টাকা তুলেছে record না রাখা
- Loss-sharing rule না লেখা
- Ratio change করে লিখিত update না করা
- Bank transaction personal account দিয়ে চালানো
- “বিশ্বাস আছে” বলে agreement না করা
বিশ্বাস ভালো, কিন্তু business-এ written clarity আরও ভালো। কারণ টাকা ঢুকলেই memory অনেকের selective হয়ে যায়।
FAQ: Profit-sharing ratio নিয়ে সাধারণ প্রশ্ন
Profit-sharing ratio কি capital investment অনুযায়ী হতে হবে?
না, সবসময় capital investment অনুযায়ী হতে হবে এমন নয়। Partner-দের agreement অনুযায়ী ratio নির্ধারণ করা যায়। তবে capital, কাজ, risk, management responsibility এবং business contribution বিবেচনা করা উচিত।
Profit-sharing ratio আর loss-sharing ratio কি একই?
অনেক ক্ষেত্রে একই হয়, কিন্তু সবসময় না। Agreement-এ আলাদা করে লিখে দেওয়া উচিত লাভ কীভাবে ভাগ হবে এবং ক্ষতি কে কতটা বহন করবে।
লিখিত agreement না থাকলে কী হবে?
লিখিত agreement না থাকলে partner-দের মধ্যে dispute হওয়ার ঝুঁকি অনেক বেশি। তখন evidence হিসেবে payment record, message, email, witness, transaction history এবং business conduct দেখা হতে পারে। এমন অবস্থায় দ্রুত লিখিত agreement করা উচিত।
Silent investor থাকলে profit-sharing ratio কীভাবে হবে?
Silent investor সাধারণত capital দেয় কিন্তু daily operation চালায় না। তাই তার জন্য fixed return, capital-based share বা agreed profit percentage রাখা যেতে পারে। Operating partner-এর management fee বা salary আলাদা করা ভালো।
Profit না হলে কি profit share দিতে হবে?
না। Profit-sharing সাধারণত profit থাকলেই হয়। তবে fixed return, salary বা guaranteed payment থাকলে সেটা agreement অনুযায়ী দিতে হতে পারে।
Partner বেশি কাজ করলে কি বেশি share পাবে?
এটা agreement-এর ওপর নির্ভর করে। একজন partner যদি full-time business চালায়, তাহলে তার salary, management fee বা higher profit share রাখা যেতে পারে।
Profit-sharing ratio change করা যায়?
হ্যাঁ, partner-দের লিখিত সম্মতিতে ratio change করা যায়। তবে change কবে থেকে কার্যকর হবে এবং আগের profit/loss কীভাবে adjust হবে সেটা লিখতে হবে।
শেষ কথা
Profit-sharing ratio নিয়ে confusion হলে সবচেয়ে গুরুত্বপূর্ণ হলো—হিসাব পরিষ্কার করা, profit definition ঠিক করা, withdrawal ও salary আলাদা করা, এবং final decision লিখিত agreement-এ রাখা।
ব্যবসায় লাভের ভাগাভাগি শুধু percentage-এর খেলা না; এটা trust, responsibility, risk এবং clarity-এর বিষয়। তাই শুরুতেই পরিষ্কার নিয়ম বানান। আর যদি confusion already তৈরি হয়ে থাকে, তাহলে হিসাব, চুক্তি এবং professional advice নিয়ে শান্তভাবে সমাধান করুন।